środa, 24 stycznia 2024

Nieruchomości się obronią

 Prognozy dla rynku nieruchomości komercyjnych w Polsce

Bartłomiej Zagrodnik, Managing Partner, CEO w Walter Herz

W oczekiwaniu na tańszy pieniądz

W 2023 roku polski rynek inwestycyjny, podobnie jak rynki zagraniczne, odnotował niską aktywność inwestorów. Wartość wolumenów inwestycyjnych we wszystkich sektorach nieruchomości była znacznie niższa niż w latach poprzednich. Inwestorzy wypatrują poprawy sytuacji makroekonomicznej i spadku stóp procentowych, poszukują okazji. Rynek czeka na stabilizację cen i tańszy pieniądz. Zanim to nie nastąpi trudno oczekiwać większych zmian. 

Niższe koszty finansowania mają przynieść wzrost wartości inwestycji i pozwolić na zniwelowanie różnic między oczekiwaniami cenowymi kupujących i sprzedających. Jak na razie jednak przestrzeń negocjacyjna pomiędzy stronami transakcji w wielu przypadkach wciąż jest znacząca i zachęca do kreatywnego podejścia rozliczeń.  

Obserwujemy, że inwestorzy poszukują nowych form rozliczeń i alternatywy dla finansowania bankowego, tworząc sojusze inwestycyjne. Ograniczony dostęp do kredytów sprzyja nawiązywaniu partnerstw oraz tworzeniu nowych płaszczyzn do współpracy między deweloperami i inwestorami. Wiele podmiotów optymalizuje swoje strategie by realizować zyski.

Zainteresowanie inwestorów nadal wzbudzają nieruchomości atrakcyjne cenowo i lokalizacyjnie, oferujące atrakcyjną stopę zwrotu oraz inwestycje typu value-add z potencjałem do podniesienia wartości poprzez efektywniejsze zarządzanie najmem, czy działania w obszarze modernizacji, przebudowy i zmierzające do zmiany funkcji użytkowej.

W 2024 roku uczestnicy rynku będą nadal analizować rentowność nieruchomości, które znajdują się w ich portfelach oraz poszukiwać nowych możliwości. Widzimy że polskiemu rynkowi  przyglądają się nowi inwestorzy, którzy jeszcze nie byli obecni  w Polsce, zarówno deweloperzy, jak inwestorzy i podmioty finansujące, czego potwierdzeniem są m.in.  ogłoszone ostatnio transakcje.  

Biurowa elastyczność w cenie

W ostatnich latach na rynku biurowym mogliśmy obserwować znaczny spadek nowej podaży, zarówno w Warszawie, jak i na największych rynkach regionalnych. W tym roku możemy spodziewać się kontynuacji tego trendu. Aktywność deweloperów uzależniona jest od sytuacji makroekonomicznej, możliwości finansowania nowych projektów oraz zapotrzebowania na nowe biura. Tymczasem, na rynkach regionalnych najemcy sukcesywnie optymalizują zajmowane powierzchnie i ostrożnie podchodzą do relokacji ze względu na wysokie koszty aranżacji. Z powodu upowszechnienia się pracy hybrydowej redukują biura średnio o 25-30 proc. Stąd, w największych miastach regionalnych w Polsce niska aktywność deweloperów w najbliższym czasie będzie standardem. W Warszawie powierzchnia w nowych projektach wynajmuje się błyskawicznie. Firmy wybierają głównie lokalizacje centralne, a pracownicy najchętniej spośród wszystkich rynków w Polsce wracają do biur, dlatego inicjowane są nowe, duże inwestycje biurowe, jak Skyliner II, Office House w kompleksie Towarowa 22, czy Studio A.

W najbliższych latach najemców przyciągać będą przede wszystkim centralnie zlokalizowane, nowoczesne budynki zapewniające szeroki dostęp do komunikacji oraz rozwiązania value add dla pracowników. Kompleksy biurowe, które oferują, nie tylko tradycyjne powierzchnie, ale także przestrzenie coworkingowe, strefy relaksu oraz różnego rodzaju usługi i udogodnienia. Utrzymywać będzie się duże zapotrzebowanie na elastyczne przestrzenie biurowe, które można szybko dostosowywać do zmieniających się potrzeb firm.

W odpowiedzi na transformację środowiska pracy deweloperzy i inwestorzy mogą oferować bardziej elastyczne warunki najmu i przestrzenie biurowe z możliwością łatwej rekonfiguracji. W związku z optymalizacją kosztów przez najemców właściciele budynków skupiać się będą na poszukiwaniu sposobów na obniżkę kosztów utrzymania i eksploatacji nieruchomości.  

Ze starszych biurowców firmy przenosić się będą do nowszych i atrakcyjnie zlokalizowanych budynków. Spodziewam się, że popyt na biura w Warszawie utrzyma w tym roku swój niezły, ubiegłoroczny poziom, natomiast na rynkach regionalnych niższe zapotrzebowanie na biura będzie powodowało dalszy wzrost ilości powierzchni niewynajętych.   

Kryteria ESG i normy zrównoważonego rozwoju stają się teraz podstawą do klasyfikacji i oceny nieruchomości. Na rynku widoczna jest ogromna różnica w standardzie budynków pomiędzy najwyższej klasy projektami i przestarzałymi budynkami biurowymi, które będą sukcesywnie wyburzane albo przystosowywane do innych funkcji. Nieefektywne kosztowo biurowce ustępować będą miejsca nowoczesnym inwestycjom. W najbliższym czasie w ślady warszawskiego Atrium International, który zastąpi nowoczesny Upper One, czy przeznaczonego do wyburzenia Ilmetu pójdą z pewnością inne biurowce.  

Ekologia i digitalizacja procesów zarządzania

Przed nami fala ekologicznych i cyfrowych zmian na rynku nieruchomości. Inwestorzy i deweloperzy koncentrować się będą na budynkach z certyfikatami ekologicznymi, które oferują rozwiązania ograniczające koszty eksploatacyjne. Już obecnie wymuszają to na inwestorach banki, oferując tańsze finansowanie takich projektów. Budynki dostosowane do wymogów UE pod względem emisyjności wybierać będą też inwestorzy, którzy budują teraz przede wszystkim „zielone” portfele inwestycyjne.

Do modernizacji starszych budynków, które nie są efektywne energetycznie w nadchodzących latach zmuszą właścicieli regulacje rynkowe. Poza wzrostem cen energii, przyczyni się do tego również system ETS2, opłat za emisję CO2, który funkcjonuje już w przemyśle, a objąć ma także transport i nieruchomości. Dyrektywa unijna w tej sprawie prawdopodobnie zacznie obowiązywać od 2026 roku i będziemy mieć dwa lata na wdrożenie jej w życie. W pierwszej kolejności nowymi przepisami objęte zostaną budynki niemieszkalne, komercyjne i użyteczności publicznej. Od 2028 roku budowane obiekty komercyjne będą musiały być zeroemisyjne, a w 2030 roku nakaz obejmie też mieszkaniówkę.

W najbliższych latach na rynku nieruchomości wzrastać będzie też wykorzystanie technologii cyfrowych, takich jak sztuczna inteligencja, Internet Rzeczy (IoT) i automatyzacja w zarządzaniu nieruchomościami. Te rozwiązania będą pomagać w efektywniejszym zarządzaniu budynkami, wpływać na poprawę zadowolenia najemców oraz wspierać efektywność energetyczną, co pozwoli ograniczyć koszty.

Rozwiązania wykorzystujące sztuczną inteligencję usprawnią analizy danych z czujników i pozwolą zoptymalizować wykorzystanie przestrzeni i zwiększyć wydajność budynków, co efektywnie przekładać się będzie na uzyskanie dodatkowych źródeł przychodów przez deweloperów. Bazując na analizie danych, sztuczna inteligencja wejdzie także do takich obszarów, jak wycena aktywów, analiza rynku i zarządzanie najemcami, co ułatwi podejmowanie decyzji inwestycyjnych.

Mniejsze formaty handlowe w ofensywie

Inwestycje w sektorze handlowym w ostatnich latach zdominowane zostały przez parki handlowe i centra convenience, które stanowią ponad 80 proc. nowych projektów. I w najbliższym czasie na rynku retail pod tym względem pewnie niewiele się zmieni. W całym kraju w budowie jest około 470 tys. mkw. powierzchni handlowych, realizowanych głównie w mniejszych formatach, lokalnych parkach, które powstają w większości w niewielkich miejscowościach. Nowa podaż w sektorze handlowym osiągnęła w 2023 roku poziom około 450 tys. mkw. powierzchni. W tym roku możemy spodziewać się podobnych wyników.  

Nadchodzący czas w sektorze handlowym będzie także okresem podejmowania przez właścicieli starszych obiektów decyzji o modernizacji i przebudowie, jak stało się to w przypadku krakowskiej Bonarki albo zmianie ich funkcji, czego przykładem mogą być Arkady Wrocławskie, czy poznańska Galeria Malta.

Właściciele kompleksów handlowych nadal skupiać się będą na optymalizacji kosztów utrzymania nieruchomości i aspektach związanych z ESG, emisyjnością oraz rozwiązaniach zapewniających oszczędności.  

Zainteresowanie inwestorów, podobnie jak w przypadku pozostałych klas aktywów, skupia się w tym sektorze na mniejszych obiektach, okazjach i projektach z potencjałem do podniesienia wartości w wyniku przebudowy albo optymalizacji zarządzania.

Magazyny z optymistycznymi prognozami

Po latach rynkowej prosperity, w 2023 roku sektor nieruchomości magazynowych w Polsce zwolnił. Oczekiwane jest jednak jego odbicie. Jest to scenariusz bardzo prawdopodobny, jeśli spojrzymy na perspektywy sektora w kontekście roli Polski w globalnej transformacji organizacji łańcuchów dostaw i przenoszenia procesów z Azji do Europy. Optymistyczne prognozy i szansę na rozwój polskiego sektora przemysłowo-magazynowego niesie również gwałtowny wzrost popytu na półprzewodniki i European Chips Act, który zakłada ponad dwukrotne zwiększenie udziału krajów UE w globalnej produkcji półprzewodników do 2030 roku.  

Do dalszego rozwoju sektora przyczyni się także wzrost produkcji motoryzacyjnej w Polsce, głównie samochodów elektrycznych i akumulatorów. Zapowiedzianych zostało już kilka dużych inwestycji w obszarze elektromobilności, które mają być wkrótce uruchomione.   

Zasoby polskiego rynku magazynowego w ostatnich latach szybko rosły, a do grupy pięciu największych rynków dołączyły trzy kolejne lokalizacje skupiające nowoczesne obiekty logistyczne. Dysponujemy więc odpowiednio przygotowanym zapleczem. Ponadto, w Gdańsku, Gdyni i Świnoujściu rozbudowywana jest infrastruktura dla transportu morskiego, co także będzie miało wpływ na aktywizację kolejnych inwestycji przemysłowych i dalszy rozwój logistyki.  

Wygórowane wymagania związane z uzyskaniem finansowania nowych projektów ograniczać będą jednak w tym roku nadal realizację inwestycji spekulacyjnych na rzecz bezpiecznych projektów z umowami przednajmu. Wzrost współczynnika pustostanów na rynku magazynowym w 2023 roku prawdopodobnie spowoduje, że w tym roku deweloperzy ograniczą swoje plany. Nowa podaż, jaką przyniesie sektorowi 2024 rok  może być niższa niż zarejestrowana w ubiegłym roku ze względu na niższy popyt i wysokie stawki najmu. Czynsze w nowoczesnych magazynach miejskich, położonych w sąsiedztwie największych aglomeracji mogą natomiast jeszcze rosnąć z uwagi na utrzymuje się wysokie zapotrzebowanie i deficyt takich powierzchni.    

W minionym roku sektor magazynowy wrócił na pozycje lidera na rynku inwestycyjnym, notując największą wartość wolumenu transakcyjnego. Jego wielkość była jednak znacznie niższa niż w latach minionych. Powrót globalnych inwestorów i zwiększenie płynności w tym i innych sektorach uzależnione jest od poprawy sytuacji makroekonomicznej.   


poniedziałek, 15 stycznia 2024

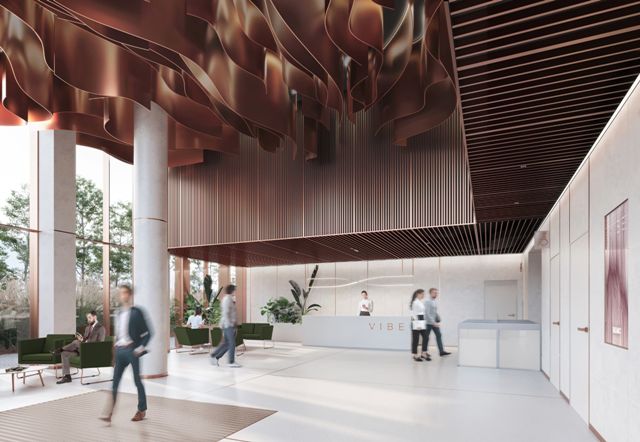
VIBE z pierwszą podpisaną umową najmu

Firma MDDP Outsourcing - nowoczesna księgowość, kadry, płace i podatki, zdecydowała się powiększyć swoją powierzchnię biurową w Warszawie, jednocześnie wybierając nową lokalizację. MDDP Outsourcing zajmie dwa najwyższe piętra w biurowcu VIBE, realizowanym przez Ghelamco. Łączna powierzchnia najmu opiewa na ok. 2000 mkw. Jest to pierwsza podpisana umowa najmu w kompleksie VIBE, którego pierwszy etap ma zostać ukończony w II kwartale 2024 roku. W procesie negocjacyjnym MDDP Outsourcing reprezentował Avison Young.

MDDP Outsourcing jest jedną z największych polskich firm świadczących usługi outsourcingu księgowości, kadr i płac. To nie tylko zmiana adresu – to kolejny krok w dynamicznym rozwoju spółki. Spółka zdecydowała się na prawie dwukrotne powiększenie siedziby głównej!

„Ta zmiana jest nie tylko odzwierciedleniem naszego dotychczasowego sukcesu, ale przede wszystkim jest inwestycją w przyszłość. Większa przestrzeń biurowa pozwoli nam na dalsze rozszerzanie naszego zespołu ekspertów, ale także na jeszcze większe dostosowanie biura do wymagań dzisiejszego rynku. Rozumiemy, że odpowiednio zaprojektowana przestrzeń nie tylko koreluje z procesami biznesowymi, ale wpływa także na dobrostan pracowników – co w końcowym rozrachunku przekłada się także na jakość świadczonych usług.

Nowe biuro to także symbol naszego zobowiązania do ciągłego rozwoju, innowacji oraz podnoszenia standardów w branży. Wierzymy, że przestrzeń, którą stworzymy, będzie sprzyjała kreatywności i dalszemu wzrostowi, umożliwiając nam oferowanie jeszcze lepszych rozwiązań w zakresie księgowości, kadr i płac.”– komentuje Rafał Michniewicz, Partner w MDDP Outsourcing.

VIBE jest zlokalizowany przy ulicy Towarowej, w zagłębiu biznesowym rejonu ronda Daszyńskiego, gdzie znajduje się kilka innych projektów zrealizowanych przez Ghelamco, m.in. The Warsaw HUB, Warsaw Unit, Warsaw Spire czy obecnie budowany The Bridge.

Biurowy kompleks VIBE ma się docelowo składać z dwóch budynków. Pierwszy z nich, o wysokości ok. 45 metrów, ma być oddany do użytkowania w II kwartale 2024 roku. Z kolei drugi, o wysokości 95 m, znajduje się w fazie projektowej.

- VIBE stawia na nowoczesne rozwiązania, wpisujące się w wymogi ESG. Aby je spełnić, wykorzystujemy zaawansowane systemy monitorowania i zarządzania parametrami energii i komfortu budynku. Przykładamy też dużą wagę do materiałów, z jakich powstają nasze budynki. W VIBE wbudowaliśmy w płytę fundamentową i ściany szczelinowe beton niskoemisyjny, co obniżyło o blisko 40% emisję CO2 na całej konstrukcji. Budynek będzie miał również rozbudowaną infrastrukturę sprzyjającą dojeżdżaniu do biura rowerem czy pojazdami elektrycznymi. Te i wiele innych rozwiązań zostało zastosowanych, aby spełnić najwyższe standardy w zakresie zrównoważonego budownictwa, ale także stworzyć dla użytkowników przyjazną i kreatywną przestrzeń, do której będą z przyjemnością wracać. To projekt, który szczególnie przypadnie do gustu najemcom ceniącym kameralną skalę, co jest ewenementem w tej lokalizacji, gdzie dominują biurowe wieżowce. Z radością witamy MDDP Outsourcing, naszego pierwszego najemcę, na pokładzie! – dodaje Jarosław Zagórski, dyrektor zarządzający  w Ghelamco Poland.

- Przykład MDDP Outsourcing pokazuje, że nie takie straszne biurowce w dobie pracy hybrydowej, jak się obawiano - firmy rozszerzające swoje struktury dalej potrzebują więcej powierzchni. Dobra lokalizacja biurowców, taka jak w przypadku VIBE, jest istotnym czynnikiem, przyciągającym pracowników do biur. – dodaje Maks Sobczak, Associate Director, Office Agency w Avison Young.


Avison Young

czwartek, 11 stycznia 2024

Tree Development Group kupiła grunt inwestycyjny w Łodzi

 Tree Development Group poprzez spółkę celową nabyła grunt inwestycyjny pod projekt mieszkaniowy, usytuowany w Łodzi przy ulicy Pomorskiej. Przy transakcji doradzała firma Walter Herz.

Przedmiotem transakcji jest działka położona w Łodzi przy ulicy Pomorskiej. Lokalizacja zapewnia wysoki potencjał inwestycyjny i świetną ekspozycję miejską z dostępem do parków i terenów rekreacyjnych. W obrębie parceli zrealizowana zostanie inwestycja z sektora mieszkaniowego. 


– Zakupiona parcela położona jest w śródmiejskim obszarze Łodzi, który od wielu lat, poddawany jest sukcesywnemu procesowi rozbudowy nowoczesnymi inwestycjami mieszkaniowymi i komercyjnymi. Lokalizacja gruntu sprawia, że jest to świetne miejsce pod nietuzinkową inwestycję mieszkaniową. Zakup nieruchomości wpisuje się w prowadzone przez firmę Tree Development intensywne działania w zakresie powiększania portfela inwestycyjnego o nieruchomości gruntowe przeznaczone pod budownictwo mieszkaniowe w atrakcyjnych rejonach największych aglomeracji w kraju – mówi Katarzyna Tencza, Transaction Director w Walter Herz. 


Tree Development Group to gracz cieszący się silną pozycją na ogólnokrajowym rynku deweloperskim i jeden z liderów rynku łódzkiego. Grupa oferuje mieszkania, apartamenty i domy w kameralnych osiedlach, położonych w prestiżowych lokalizacjach. Od 16 lat realizuje wysokiej jakości inwestycje w sektorze mieszkaniowym w Łodzi, Gdańsku, Sopocie i Warszawie, które inspirowane są najnowszymi trendami.  


środa, 10 stycznia 2024

Rzecznik Praw Pacjenta zmienił warszawską siedzibę

 Od 1 stycznia 2024 roku Rzecznik Praw Pacjenta działa w Warszawie pod nowym adresem. Instytucja zdecydowała się na relokację i finalnie przejęła cały budynek biurowy przy ulicy Płockiej 11/13 na Woli. Lokalizacja ta jest świetnie skomunikowana w strukturze miejskiej – znajduje się tuż nad stacją linii M2 „Płocka” oraz przy przystankach tramwajowych i autobusowych. Ułatwienie dojazdu i dostępu dla pacjentów było dla instytucji kwestią priorytetową.

Zespół Office Agency firmy Avison Young miał przyjemność wspierać proces negocjacyjny pomiędzy nowym najemcą a właścicielem budynku, firmą Dantex. Łączna powierzchnia zajmowana obecnie przez Rzecznika Praw Pacjenta to ok. 2 600 mkw.

„Instytucje państwowe to wymagający najemcy – komentuje Dominik Pawlak, Director, Office Agency w Avison Young – mają swoje specyficzne wymagania i potrzeby. Ogromnym plusem nowej siedziby jest dla Rzecznika Praw Pacjenta to, że jest wyłącznym najemcą budynku, co zapewnia większy komfort i bezpieczeństwo wykonywanej pracy.”


wtorek, 19 grudnia 2023

Prognozy 2024

 Autor: Marcin Purgal, Senior Director, Investment w Avison Young

Ogólna charakterystyka rynku

Polski rynek inwestycyjny charakteryzuje się obecnie względną płynnością oraz niskim wolumenem całkowitym w porównaniu do lat ubiegłych, który wynika z sytuacji makroekonomicznej, geopolitycznej i rozwoju rynku. W opinii ekspertów w przyszłym roku sytuacja powinna się stabilizować i wpłynąć korzystnie na ożywienie aktywności inwestorów.

Obecnie na rynku dominują inwestorzy z Europy Środkowo-Wschodniej, krajów bałtyckich a także kapitał lokalny, który poluje na okazje inwestycyjne. W krótkim terminie sytuacja raczej nie ulegnie zmianie, gdyż fundusze instytucjonalne skupiają obecnie uwagę na swoich lokalnych rynkach zachodnioeuropejskich, gdzie mogą znaleźć wiele okazji cenowych, jakich nie było od wielu lat. I dopiero w drugiej kolejności wrócą na rynek polski. W trend ten również wpisują się nowe zagraniczne podmioty, które jeszcze nie są obecne na rynku polskim, ale analizowały już potencjalne projekty w przeszłości.

Uzyskanie finansowania w bankach przez inwestorów jest dalej trudne, gdyż banki ostrożnie i skrupulatnie przyglądają się projektom, które mają finansować. Ponadto, koszt pieniądza jest wysoki.

Istotnym czynnikiem wpływającym na zakupy nieruchomości w dalszym ciągu będzie również kwestia ESG, która jest coraz bardziej uwzględniana w strategiach inwestycyjnych funduszy w szczególności tych instytucjonalnych. Aspekt ten będzie również kluczowym elementem w uzyskiwaniu finansowania z banków.

Czy to będzie lepszy czy gorszy rok? Wydaje się, że 2024 będzie ciekawy, a rozdźwięk w oczekiwaniach cenowych pomiędzy sprzedającymi a kupującymi będzie się zmniejszał, co z kolei przełoży się na zwiększoną aktywność inwestorów we wszystkich sektorach rynku i dużo większy wolumen w skali roku. Wiemy o kilkudziesięciu transakcjach, które się toczą i powinny sfinalizować się w przyszłym roku.

Sektor biurowy

Obecnie inwestorzy sektora biurowego koncentrują się na nieruchomościach zlokalizowanych w Warszawie, zwłaszcza na tańszych dzielnicach Mokotowa i Służewca. Nie spodziewamy się, żeby ta sytuacja miała się szybko zmienić.

W tym roku wyraźnie obserwowaliśmy zainteresowanie inwestorów starszymi budynkami biurowymi typu „value-add” i oportunistycznymi. Wynika to z jednej strony z tego, że w sytuacji niedoboru gruntów pod zabudowę, takie budynki, często znajdujące się w znakomitych lokalizacjach są rozważane do wyburzenia lub zmiany ich funkcji np. na PRS. Takich budynków jest jeszcze sporo zarówno w Warszawie jak i w miastach regionalnych, więc spodziewamy się ogłaszania kolejnych projektów tego typu. Takie inwestycje są poszukiwane przez obecne na rynku fundusze nastwione na uzyskiwanie wysokich zwrotów.

Wracają inwestorzy chętni na aktywa typu „core” w najlepszych lokalizacjach, np. CBD w Warszawie czy też centralnie ulokowane i najlepsze najnowsze budynki w miastach regionalnych . Jednak duże wolumeny wciąż mogą być wyzwaniem, co przełoży się na bardziej wyszukane i strukturyzowane podejście do zakupu nieruchomości.

Sektor magazynowy

Sektor magazynowy na koniec 2023 roku jest dalej dominującym sektorem pod względem wolumenu. Był on jednak  zbudowany na mniejszych projektach – zaledwie kilka transakcji przekroczyło próg 100 milionów euro. W przyszłym roku spodziewamy się dalszej popularności sektora, szczególnie w transakcjach „sale and leaseback” i kolejnych przejęć istniejących obiektów, które nie znalazły nabywców w roku 2023.   

Sektor handlowy

Sektor handlowy będzie przyciągał inwestorów niezmiennie parkami handlowymi i obiektami typu convenience, które pozostają bezpiecznym rodzajem inwestycji. Z kolei inwestorzy poszukujący wysokich zwrotów, dalej będą szukali atrakcyjnych cenowo regionalnych centrów handlowych, a także oportunistycznych aktywów z planami przebudowy. Konkurencyjne ceny i atrakcyjne lokalizacje starszych galerii handlowych sprawiają, że są one alternatywą o wyższej stopie zwrotu.

PRS

Mimo spowolnienia aktywności zakupowej w sektorze PRS, inwestorzy dalej obserwują rynek. To, co ogranicza dynamikę rozwoju sektora to niska dostępność gruntów pod budowę nowych projektów, a także koszty budowy. Dlatego też inwestorzy i deweloperzy coraz chętniej rozważają możliwości pozyskania starszych budynków biurowych z opcją wyburzenia lub przekształcenia ich funkcji na PRS. Spodziewamy się, że polski rynek przyciągnie, zarówno lokalnych, jak i zagranicznych inwestorów, którzy mogą uzyskać w tym sektorze wyższe stopy zwrotu z inwestycji niż na rynkach zachodnioeuropejskich. Mając na uwadze rozwój sektora PRS wydaje się, że rok 2024 może przynieść utworzenie kolejnych platform, stworzonych przez układ deweloper-inwestor, które docelowo zwiększą bazę produktu do zakupów przez obecne i wchodzące do polski fundusze inwestycyjne.


Avison Young

piątek, 15 grudnia 2023

Walter Herz Invest wchodzi do gry

 Firma Walter Herz rozbudowuje zakres usług doradczych i poszerza działalność o nową linię biznesową - Walter Herz Invest. Podmiot odpowiedzialny jest za zakup i zabezpieczanie nieruchomości i gruntów pod budowę projektów deweloperskich z sektora handlowego i magazynowego oraz mieszkaniowego.

Walter Herz, wiodąca firma doradcza na rynku nieruchomości w Polsce weszła w tym roku w rolę inwestora i co-inwestora oraz strategicznego doradcy w kompleksowej realizacji projektów w sektorze retail i logistycznym i mieszkaniowym. Zespół Walter Herz Invest wspiera inwestorów w rozpoznaniu potencjału poszczególnych projektów, doradza w zakresie wyboru optymalnej lokalizacji oraz analizy warunków inwestycyjnych. W ramach działania nowego podmiotu inwestycyjnego mieści się wybór i zakup gruntów inwestycyjnych oraz nieruchomości, kreowanie wartości inwestycji, opracowywanie dokumentacji dla projektów i organizowanie pozwoleń na budowę.      

Powołanie nowego podmiotu Walter Herz łączy się z nabyciem przez Grupę gruntów, usytuowanych w pobliżu głównych dróg krajowych, z których trzy zlokalizowane są w województwie mazowieckim i jeden w województwie warmińsko-mazurskim. Parcele przeznaczone są pod budowę obiektów handlowych, projekty logistyczne i magazynowe oraz stacje paliw.

– Poprzez działalność Walter Herz Invest chcemy zwiększać zaangażowanie w obszarze inwestowania oraz doradztwa strategicznego przy realizacji projektów z sektora magazynowego i handlowego, w których prognozowany jest największy wzrost popytu na powierzchnie. Nasze kompetencje, zdobyte podczas wieloletnich analiz rynku, stanowią fundament planowania najbardziej optymalnego wykorzystania gruntów, a także zmiany funkcji nieruchomości w celu osiągnięcia wysokiej rentowności projektów. Partnerom, z którymi będziemy inwestować zapewnimy możliwość generowania długoterminowych korzyści z inwestycji, stabilne dochody i wzrost wartości nieruchomości. Jak również bezpieczeństwo inwestycji w czasie wyjątkowo szybkich zmian, wyzwań i szans, jakie niesie obecnie rynek nieruchomości – mówi Bartłomiej Zagrodnik, Managing Partner, CEO w Walter Herz.

Globalny rynek nieruchomości komercyjnych przechodzi teraz proces transformacji, co wiąże się ze zmianą potrzeb użytkowników i konsumentów. To zjawisko można obserwować również we wszystkich sektorach rynku nieruchomości w Polsce. Uruchomienie nowej linii biznesowej Walter Herz, dedykowanej segmentowi magazynowemu, retail oraz mieszkaniowemu jest ściśle związane z trendami rynkowymi. Takie tendencje, jak utrzymujące się, wysokie zapotrzebowanie na powierzchnie magazynowe w Polsce, będące konsekwencją światowych zmian łańcuchów dostaw, przyspieszony rozwój logistyki ostatniej mili i e-commerce, jak również zmiany przyzwyczajeń zakupowych Polaków, które zaowocowały rozkwitem retail parków i lokalnych centrów zakupowych na niespotykaną dotąd skalę sprawiły, że sektor handlowy i magazynowy mają przed sobą najlepsze perspektywy rozwoju i najbardziej skupiają uwagę inwestorów. Luka podażowa w sektorze mieszkaniowym powoduje natomiast rekordowe poziomy transakcji dla gruntów z takim przeznaczeniem.

Podczas, gdy inwestycje w poszczególnych segmentach rynku nieruchomości w Polsce zostały w ostatnim czasie mocno ograniczone, sektor handlowy jest jedynym, który notuje progres, jeśli chodzi o przyrost nowej podaży. W pierwszej połowie 2023 roku w Polsce oddane zostało do użytku około 150 tys. mkw. powierzchni handlowych, o 40 proc. więcej niż w tym samym okresie rok wcześniej. Około 70 proc. nowej powierzchni przypada na parki handlowe, które nadal rosną we wszystkich zakątkach kraju. W wielu rejonach wciąż jest duże zapotrzebowanie na nowoczesne obiekty handlowe, średnie nasycenie powierzchnią handlową w Polsce jest nadal znacznie niższe niż w krajach Europy Zachodniej. W całej Polsce pozostaje w budowie prawie 500 tys. mkw. powierzchni handlowych.

Projekty związane z realizacją retail parków przyciągają inwestorów niższym progiem wejścia do inwestycji niż w przypadku dużych obiektów. Ich plusem jest też krótszy proces budowy. Dla najemców format jest atrakcyjny ze względu na niższy poziom stawek czynszowych i opłat eksploatacyjnych, co powoduje, że w momencie uruchamiania większość parków handlowych jest całkowicie skomercjalizowana. Zasadnicze znaczenie ma tu wybór lokalizacji oraz optymalnej grupy najemców. Klienci lubią z kolei robić teraz zakupy blisko domu, jak i m.in. lokujące się w parkach handlowych sieciowe placówki dyskontowe i sklepy off-price, które są obecnie w naszym kraju w fazie ekspansji.

Sektor magazynowy do początku bieżącego roku był najszybciej rozwijającym się obszarem rynku nieruchomości w Polsce od roku 2020. W pierwszym półroczu tego roku popyt na powierzchnie magazynowe jednak się obniżył. W kontekście przenoszenia produkcji z Azji do Europy ten sektor polskiego rynku nieruchomości w dłuższej perspektywie ma jednak szerokie możliwości dalszego rozwoju. Koszty wynajęcia powierzchni rosną od kilku kwartałów, ale nadal są znacznie niższe niż na rynku zachodnioeuropejskim. Mimo rekordowo dużej, nowej podaży (2,6 mln mkw. oddanej powierzchni w I połowie br.) na rynku magazynowym w Polsce współczynnik pustostanów utrzymuje się na poziomie 7 proc.

Wyjątkowo szybkie tempo rozwoju sektora logistycznego w ostatnich latach przyniosło Polsce trzecią pozycję w Europie pod względem wielkości zasobów magazynowych. Szansą dla branży jest realizowany od kilku lat proces optymalizacji łańcuchów dostaw, stwarzający możliwość przyciągnięcia do naszego kraju podmiotów zorientowanych dotychczas na kierunki dalekowschodnie. Zbawienne dla sektora mogą być też planowane inwestycje unijne w półprzewodniki i chipy, jak również wzrost wskaźników związanych ze sprzedażą on-line.


Walter Herz

środa, 13 grudnia 2023

Polska: Sektor biurowy w okresie przejściowej hibernacji

 Autor: Marcin Purgal, Senior Director, Investment w Avison Young

Spadek wolumenu inwestycyjnego, który notowany jest w tym roku we wszystkich sektorach rynku nieruchomości komercyjnych w Polsce, najbardziej widoczny jest w segmencie biurowym. Pomimo względnego ożywienia, jakie można było zaobserwować pod koniec lata, całkowita wartość wolumenu transakcyjnego zarejestrowanego w okresie Q1-Q3 2023 roku wyniosła zaledwie ok. 1,7 mld euro, z czego tylko ok. 267 mln euro przypadło na aktywa biurowe.

Jednak w tym czasie spowolnienia, jest również miejsce na sukcesy. Zespół doradztwa inwestycyjnego Avison Young ma na swoim koncie ok. 1/3 zrealizowanych transakcji w tym sektorze – zarówno pod względem wolumenu jak i liczby transakcji.

„Liczby potwierdzają wyraźnie spowolnienie na rynku nieruchomości komercyjnych. Jednak transakcje dalej się toczą. W porównaniu z innymi krajami w Europie, Polska wydaje się być jednym z bardziej aktywnych rynków. I tak jak w czasie pandemii COVID-19, inwestorzy adaptują się do zmieniających się warunków, weryfikując posiadane aktywa i strategie inwestycyjne.” – komentuje Marcin Purgal, Senior Director, Investment w Avison Young.     

Bezkonkurencyjna Warszawa   

W 2022 roku w centrum zainteresowania inwestorów były głównie miasta regionalne, w których zawarto 15 z 21 transakcji biurowych. W tym roku inwestorzy zainteresowani aktywami biurowymi skoncentrowali swoją uwagę wyłącznie na rynku warszawskim.

Od ostatniego roku zmianie uległ także rodzaj aktywów, na których skupiają się inwestorzy. W 2022 roku przeważały transakcje z udziałem obiektów typu „core” lub „core+”, co można odczytać jako wybór strategii niskiego ryzyka. W tym roku, poza nieruchomościami „core+”, widoczne jest też zainteresowanie aktywami „value-add” i oportunistycznymi, przeznaczonymi do przebudowy lub zmiany funkcji – co z kolei świadczy o tendencji do szukania okazji inwestycyjnych.

W cenie tańsze aktywa

Od początku roku inwestorzy wykazywali szczególne zainteresowanie tańszymi obszarami poza centrum Warszawy, w tym obszarem Mokotowa i Służewca. Zespół Avison Young sfinalizował w ostatnim czasie aż dwie transakcje w tej okolicy (Obrzeżna Center i HOL 7.7), a i kolejne projekty są w trakcie negocjacji. Jednak przedmiotem największych transakcji były aktywa zlokalizowane w centrum Warszawy.

Największą transakcją do końca III kw., której wartość wynosiła prawie 70 milionów euro, był zakup budynku Wola Retro przez węgierski fundusz Adventum, gdzie dział doradztwa inwestycyjnego Avison Young reprezentował sprzedającą Develię. Druga największa transakcja dotyczyła Warta Tower, która przejęta została przez Cornerstone, co potwierdza rosnącą aktywność polskiego kapitału, szczególnie w przypadku nieruchomości typu „value-add” i oportunistycznych.

Avison Young zwraca uwagę, że mimo znacznie mniejszego całkowitego wolumenu transakcji, aktywność inwestycyjna w 2023 roku pozostaje wysoka pod względem liczby transakcji. Płynność jest na porównywalnym poziomie do wyników z okresu I-III kw. 2016 i 2017 roku, ale średni wolumen transakcyjny jest znacznie mniejszy.

W strukturze transakcji biurowych dominują mniejsze projekty. Brakuje przejęć większych inwestycji, których ceny nie uległy jeszcze oczekiwanej korekcie. Głównymi powodami zastoju w sektorze biurowym, obok utrzymującego się jeszcze w pierwszej połowie 2023 roku rozdźwięku pomiędzy oczekiwaniami cenowymi sprzedających i kupujących są wysokie koszty finansowania zakupu oraz postrzeganie nieruchomości biurowych jako mniej stabilnych inwestycji ze względu na upowszechnienie się hybrydowego modelu pracy.  

Inwestorzy regionalni i kapitał rodzimy

Globalne fundusze instytucjonalne pozostają nadal w uśpieniu. Brak konkurencji z ich strony wykorzystują inwestorzy lokalni i biznes prywatny. Większość kapitału zainwestowanego w tym roku na polskim rynku nieruchomości komercyjnych pochodziła z krajów Europy Środkowo-Wschodniej (CEE) oraz krajów bałtyckich. W pierwszej połowie 2023 roku udział inwestorów z regionu CEE w całkowitym wolumenie transakcji w Polsce wyniósł 45 proc. To o 20 proc. więcej niż w latach 2020-2022.   

Innym źródłem kapitału, który korzysta z ograniczonej konkurencji i wchodzi do gry jest kapitał rodzimy, który poszukuje w sektorze nieruchomości komercyjnych okazji i obniżek cen. Można go podzielić na dwie grupy. Jedna to firmy z polskim kapitałem, które wykorzystują spowolnienie, są w stanie odpowiednio oszacować ryzyko i zabezpieczyć finansowanie oraz sfinalizować dobrą transakcję. Druga grupa to „family offices”, zamożne osoby, reprezentujące bogate rodziny, zainteresowane dodatkowymi opcjami inwestycyjnymi. Inwestorzy z tego segmentu celują we wszystkie główne klasy aktywów, których wartość nie przekracza 50 mln euro, od nieruchomości typu „core” po inwestycje niosące wyższe ryzyko, ale umożliwiające wygenerowanie wysokich zwrotów.

W nowy rok z optymizmem

Perspektywy dla sektora biurowego są umiarkowanie optymistyczne. W 2024 roku na rynku mogą pojawić się nowe aktywa w związku z dużą liczbą refinansowań i wykupem sporej liczby obligacji komercyjnych emitowanych przez deweloperów i inwestorów.    

Dostępność aktywów biurowych może również wzrosnąć w wyniku weryfikacji portfeli przez fundusze inwestycyjne, które przyjęły nową strategię działania i planują zbyć nieruchomości, które się w nią nie wpisują lub też te, które weryfikują portfele pod względem spełniania warunków ESG. Globalne i europejskie podmioty, chcąc zoptymalizować portfolio mogą pójść w stronę redukcji alokacji w aktywa biurowe i przenosić inwestycje do atrakcyjniejszych obecnie sektorów, np. magazynowego czy PRS.  

Decydująca dla aktywizacji działań na rynku transakcji inwestycyjnych w 2024 roku będzie wysokość stóp procentowych oraz dostępność finansowania. Stopy kapitalizacji dla kluczowych projektów na przestrzeni roku wzrosły w Polsce średnio od 0,5 do 1 punktu procentowego przy czym ciężko jest określić stopę dla najlepszych aktywów, gdyż nie odnotowano żadnej transakcji typu „prime” w sektorze biurowym. Avison Young spodziewa się, że aktywność inwestycyjna w sektorze biurowym może utrzymywać się na ograniczonym poziomie z uwagi na utrzymujące się dość sceptyczne nastawienie rynku do tej klasy nieruchomości, a w innych sektorach powinna się ustabilizować.  

Odbudowę wolumenów transakcyjnych może też przynieść zmiana polityki banków, które nadal bardzo selektywnie podchodzą do finansowania projektów, w związku z czym inwestorzy gotówkowi mają wciąż silną przewagę i większą możliwość zawierania atrakcyjnych transakcji.